Every year I wait eagerly Warren Buffett´s letter to Berkshire shareholders to benefit from his wisdom on investment. I consider him one of the great champions of shareholder-oriented policies and usually agree with him. However, this year I fundamentally disagree with his contradictory statement on dividends. Let me explain why.
Although concluding that “We like increased dividends, and we love repurchases at appropriate prices”, he relegates the payment of dividends for last, after share repurchases (a form of earnings distribution that he opposed in the past). His view replicates the logic of the so-called pecking order theory of financing which states that firms prioritize the various sources of funds on the basis of how easily they can be accessed. Likewise, Buffett advocates that CEOs should first look to deploy the company earnings on current operations, after look for acquisitions unrelated to their current businesses, then consider repurchasing their own shares if the price-to-book value is below 1.2 and finally pay a dividend.
This use of earnings will inevitably transform CEOs into asset managers and strengthen what I call management capitalism. I define management capitalism as a system where managers may choose the investors rather than the other way around.
Management capitalism is mostly found in the regulated sectors of the economy (banking, transportation, utilities and other former state-owned companies), but also among public companies where capital has been so diluted that the former owners or their heirs no longer have a controlling interest in the business. For example, Berkshire is the single largest shareholder in Coca-Cola but owns only 8.98% of the company and appoints 2 of the 22 directors.
To simplify we may include in the management capitalism sector all public companies whose float exceeds 80% and the largest shareholder owns less than 15% of the total stock. Using these criteria, 3/4 of the 41 companies in Berkshire´s portfolio of listed companies are in the management capitalism sector. This bias in his portfolio is partly explained by the fact that he only invests in large cap stocks. Equally, his preference for CEOs with the profile of a private equity fund manager may be reasonable in his special case. Since he runs his huge portfolio with a team of only 23 people (including support staff) it is obvious that he has to rely on his CEOs as a kind of portfolio managers.
However, managerial capitalism is inferior to market capitalism because it relies on collusion with government policies (namely to inhibit the payment of dividends and distort competition), carries excessive governance costs, is highly exposed to agency problems, undermines competition and has fewer shareholder-oriented CEOs. Those that do not pay dividends often aggravate these problems.
Unfortunately, the alternative to dividends advocated by Buffett does not solve these problems. He argues that instead of receiving an annual dividend, investors pursuing an income objective would be better off by selling annually the number of shares needed to cash in an amount equivalent to the desired dividend. He gives an example assuming no-taxes and constant returns on equity and price-to-book ratios. Under such conditions the sell-off is obviously better. He adds two more advantages of sell-offs, namely that sell-offs do not impose a cash-out policy upon all shareholders and are more tax-efficient.
However, with rising capital expenditure one must expect diminishing returns on equity. For illustration, in the Buffett example, if the return on reinvested earnings after 10 years had fallen to ¼ of the starting return, the sell-off advantage over dividends (about 4%) would be halved. Given the overriding tendency to grow big at all costs there is a major danger that such returns may even turn negative.
Buffett himself, in his 1989 letter, recalling the lessons learned in his first 25 years as an investor, alerted that: “(2) Just as work expands to fill available time, corporate projects or acquisitions will materialize to soak up available funds; (3) Any business craving of the leader, however foolish, will be quickly supported by detailed rate-of-return and strategic studies prepared by his troops”.
There is a possibility of controlling this trend, acknowledged by Buffett in his 2012 letter as the pursuit of intrinsic value. That is, to require that net worth grows faster than investment. I checked how his current portfolio of listed stocks had performed on this count over the past four years and the result is not brilliant – less than half (17/41) had a positive elasticity of net worth in relation to capital expenditure and only two companies had an elasticity greater than one. So, if a major shareholder like Buffett cannot enforce this rule imagine how hopeless the average investor is.
Overall, the (uncertain) advantage of sell-offs over dividends is too small to compensate for the greater inefficiency of management capitalism in relation to market capitalism (the present value of his 4% estimated advantage is less than 1.6%). Moreover, it does not justify complacency with the frequent collusion between management capitalists and tax authorities to discriminate against dividends.
So, I am left wondering whether the recent softening of Buffett’s stance in relation to share repurchases and dividends has contributed for his weakening performance and if we risk losing a supporter of shareholder-oriented managers. However, I still hope that he will prove me wrong.
Thursday, 14 March 2013


Tuesday, 19 February 2013
Sobre o Papel do Estado
Só gente ignorante como aquela que hoje governa Portugal podia chamar a um corte de 4 mil milhões de Euros na despesa pública uma Refundação do Estado. Como noutros domínios típicos do falso liberalismo deste governo, trata-se de mais uma manobra do tipo “sai daí para eu me sentar” pois ao mesmo que propõe esse corte vai endividar o país num montante equivalente para criar um banco de desenvolvimento. Num país onde o Estado já controla mais de 50% do sistema bancário criar mais um banco num modelo que já falhou no passado em Portugal e no resto do mundo só de trapaceiros ou irresponsáveis.
Em resumo, a proposta do governo para um debate sobre o papel do Estado não é séria e não merece resposta. Porém, o debate sobre o papel do estado é importante e devia estar permanentemente na discussão política.
Como escreveu Martin Wolf num artigo recente sobre o tema “trata-se da questão mais importante da economia política” e tem sido debatida desde a antiguidade por Platão e outros filósofos. Como refere o autor, uma das primeiras questões a colocar é sobre os limites e extensão da função protectora do estado. O tema é tratado de forma brilhante pelo autor pelo que recomendo vivamente que leiam o seu artigo.
No entanto, para ter uma discussão inteligente sobre esses limites é importante conhecer de forma mais ou menos detalhada o papel do estado em termos de funções, custo e contribuição para a riqueza nacional. Por exemplo, a despesa pública é normalmente desagregada em dez categorias, conforme ilustrado na seguinte tabela:

Fonte: Repensar Portugal, Editorial Bizâncio.
Porém, esta desagregação não é a mais adequada para perceber as funções do estado. As funções do estado devem ser divididas em cinco actividades: soberania, reguladora, seguradora, produtora e distributiva.
A importância (para o bem e para o mal) de cada uma dessas actividades está misturada em várias categorias de despesa pública enumeradas na tabela e não se reflecte necessariamente em termos orçamentais. Por exemplo a regulação pode ter poucos ou nenhuns custos orçamentais mas ter custos económicos enormes e também pode ser orçamentada ou não (por exemplo entre nós as tarifas da electricidade e o pagamento aos reguladores não são totalmente orçamentados). Igualmente, a função distributiva do estado pode ser feita pelo lado da receita ou da despesa.
Também podemos questionar se as actividades seguradoras, produtoras e distributivas devem ser exercidas sob administração pública ou subcontratadas a entidades privadas. Por exemplo, porquê contratar a realização dos serviços de construção nas obras públicas e não os serviços de educação no ensino. Isto é, o debate sobre produção própria e fornecimentos externos deve ser claramente separado do debate sobre as funções do estado.
Mais importante ainda, a função seguradora deve ser claramente separada da função distributiva. Por exemplo, os seguros de saúde, desemprego e intempéries devem fazer uma distinção clara entre uma componente de seguro obrigatório (subsidiada ou não pelo estado) e uma componente discricionária financiada por impostos para enfrentar situações extraordinárias (epidemias, calamidades naturais, etc.).
Finalmente, no que respeita aos seguros de vida e de pensões, para além da sua subsidiação, a questão fundamental diz respeito aos seus níveis mínimos e máximos. Por exemplo, faz sentido o estado oferecer seguros de pensão milionários aos mais ricos? Dado o peso que a poupança para pensões de reforma tem na despesa pública este é porventura o aspecto mais critico em qualquer debate sobre o papel do estado.
Em resumo, um debate profundo e ponderado sobre os limites à função do estado precisa de uma desagregação das despesas públicas e do seu financiamento por cada uma das cinco áreas de actividade estatal. A criação de um sistema contabilístico que permita essa análise deve ser o primeiro passo de qualquer governo que queira fazer um debate sério sobre as funções do estado.
Só depois de debatidos os limites em cada uma das actividade do estado devemos debater separadamente as questões relacionadas com a eficácia relativa da administração directa e delegada bem como o controlo dos problemas de free-riding (borlistas), usurpação e nepotismo inerentes a qualquer sistema político.
Wednesday, 9 January 2013
A cobardia de Passos Coelho e a miopia do FMI
Este governo contínua a exibir a sua cobardia política ao divulgar medidas impopulares para depois recuar em relação aos interesses dos mais poderosos. Foi assim, com o corte dos salários dos trabalhadores do sector empresarial do estado, com a renegociação das PPPs, com a privatização da RTP, etc.
Trata-se de cobardia e não do reconhecimento (legitimo) de que estava errado.
Para o confirmar basta pensar que o Governo se prepara para simultaneamente cortar 4 mil milhões de Euros no estado social ao mesmo tempo que acaba de gastar 1.1 mil milhões de Euros para salvar da falência um banco sem relevância sistémica e continua a estudar diversas formas de gastar mais 4 mil milhões num novo banco, fundo ou linha de crédito para subsidiar investimentos geralmente inviáveis, que distorcem a concorrência ou que servem simplesmente para promover a corrupção.
Não questionamos que seja necessário reduzir o estado social, tendo mesmo no nosso livro sobre Repensar Portugal estimado uma redução em cerca de 15 mil milhões de Euros, a fasear num prazo não excessivamente longo. Também não criticamos que o Governo recorra ao FMI para lhe dar assistência técnica no estudo desses cortes.
O que não podemos aceitar é que o Governo use tais estudos como uma espécie de lebre lançada para verificar quem lhe fará mais oposição. Neste caso o FMI está a ser duplamente míope, ao deixar-se instrumentalizar para servir de bode expiatório e ao aceitar que a redução da despesa pública seja feita exclusivamente à custa dos salários e pensões.
Entretanto, deixam-se intactos os sectores oligopolistas que mais contribuíram para o despesismo e perda de competitividade de Portugal. É importante lembrar que uma simples redução de 60% nas despesas do Estado com intervenções contraproducentes na economia pouparia mais de 4 mil milhões de Euros.
Dando de barato que o montante de 4 mil milhões de cortes (i.e. 0.8 em 2013 e 3.2 em 2014) é uma primeira tranche adequada para o início da reforma do estado, e ignorando disparates como o de incluir numa das duas únicas caixas de destaque do estudo a questão de saber se a redução do abono de família afecta a fertilidade, vejamos onde o conselho do FMI está errado.
Partindo do pressuposto que o tamanho do Estado é uma questão de opção política, os autores do estudo limitaram-se à análise da equidade e eficiência da despesa. Desde logo esta premissa está errada porque não é possível propor cortes sem primeiro identificar os sectores estatais que mais “engordaram” nos últimos anos.
Depois, em sectores como a educação e a saúde, o estudo confunde o aumento do co-financiamento por parte dos utilizadores desses serviços (propinas e taxas moderadoras) com um aumento da eficiência desses serviços, quando na verdade o seu principal efeito será um desvio de comércio para sectores privados (hospitais e escolas secundárias), que fará aumentar os custos da saúde e educação tal como está amplamente demonstrado pela experiência dos Estados Unidos.
No sector da saúde a desorçamentação (transferência dos hospitais para o sector empresarial do estado) foi uma manobra de contabilidade criativa com custos muito elevados em termos de controlo financeiro e eficiência que precisa de ser corrigida, mas não basta para aumentar a eficiência no sector.
O facto de 15% dos custos salariais no estado serem constituídos por remunerações acessórias e do rácio entre trabalhadores qualificados e menos qualificados ser de apenas 1.5, são problemas que merecem ser corrigidos mas não de forma uniforme. Na verdade, a diferença entre escalões na actual tabela remunerativa é demasiado reduzida (“igualitária”) para recompensar as diferenças em termos de capital humano, responsabilidade e ambiente em que se desenrolam as actividades do sector estatal, tendo sido agravadas pelos recentes cortes salariais.
A solução proposta de reduzir os salários mais baixos entre 3 a 7%, embora eficaz sob o ponto de vista de redução da despesa, não seria suficiente nem socialmente aceitável. Parece-nos que o congelamento temporário desses salários relativamente ao salário mínimo é uma forma mais adequada de eliminar o respectivo diferencial remuneratório.
Embora entre nós o número de polícias por habitante seja excessivo quando comparado com outros países (e existam casos de evidente inutilidade nas polícias municipais e noutros sectores), não se pode ignorar que Portugal foi o país onde mais aumentou a criminalidade devido a uma política de laxismo nas penas e regime prisional e a uma adesão precipitada ao acordo de Schengen que permitiu a importação de muita criminalidade. Por isso, a redução de efectivos não deve ser feita de forma precipitada sem primeiro eliminar as causas do aumento da criminalidade.
Enfim, podíamos continuar a enumerar as limitações das propostas do FMI, nomeadamente no que concerne às pensões e segurança social, mas é desnecessário. De facto, os casos já citados mostram que um enfoque nos custos por tipo de despesa (massa salarial, pensões, etc.) em vez da aplicação de uma fórmula de corte geral nos orçamentos de cada ministério complementada por ajustamentos para definir prioridades de natureza funcional, não é equitativo nem eficiente.
O próprio FMI acaba por avalizar esta nossa opinião ao estimar que cortes de 20% nos vencimentos dos funcionários públicos e nos pensionistas apenas permitiriam reduzir a despesa pública em 7.2 mil milhões de Euros, isto é 9.3% da despesa pública primária.
Agora imagine-se qual seria o impacto de um corte adicional de mais 20% (em cima dos 24% já aplicados) aos quadros e dirigentes da função pública em termos de motivação e corrupção ou então qual seria o impacto de um corte 20% nas pensões sobre a procura interna.
Em resumo, as propostas do FMI são míopes e merecem o mesmo destino da TSU.
P.S. No que a toca a propostas concretas os cortes recomendados pelo FMI nem chegam aos 4 mil milhões, como se depreende do seguinte quadro:

Sunday, 23 December 2012
Natal: tempo para dar e reflectir sobre a generosidade
No Natal somos todos solicitados a dar presentes, quer seja um simples sorriso ou uma jóia valiosa. Trata-se de uma tradição Cristã associada à celebração do nascimento de Jesus que hoje se alargou a todo o mundo e se transformou numa espécie de rito anual de consumismo. Apesar desta orgia consumista poder ser classificada como um vício, é inegável que o espirito de generosidade que lhe está subjacente continua a ser uma virtude não só Cristã mas também iluminista como iremos demonstrar.
Começando por uma definição simples de generosidade diremos que se trata de uma excepção ao princípio da troca por interesse mútuo que está na base do desenvolvimento civilizacional nos regimes de economia de mercado. Usando o jargão dos economistas diremos que se trata de uma troca em que o dador aceita trocar voluntariamente uma determinada quantidade de utilidade por outra com menor (ou nula) utilidade favorecendo deliberadamente o beneficiário. Nesta definição a generosidade incluiu doações espontâneas ou premeditadas e com e sem reciprocidade (mesmo que esta seja apenas sob a forma de auto-estima para o dador).
Este desvio ao princípio do interesse mútuo suscita muitas questões que estão reflectidas noutras virtudes e sinónimos que muitas vezes usamos para descrever a generosidade, nomeadamente: filantropia, caridade, tolerância, magnanimidade, bondade, amor, liberalidade, largesse, compaixão, empatia, altruísmo, etc.
Muitas interrogações resultam também da forma que assume a generosidade (dar tempo, dinheiro, bens ou amor), dos destinatários dessa generosidade (animais, instituições, pessoas, familiares, próximos, conhecidos ou desconhecidos), das circunstâncias (calamidades, infortúnios, imprudência ou irresponsabilidade) e da condicionalidade imposta aos beneficiários (não usar para comprar drogas ou álcool, frequentar a escola ou igreja, etc.).
A generosidade pode também ser definida em relação aos seus antónimos, nomeadamente ganância e sovinice. Esta foi a via escolhida por Aristóteles que em relação ao dinheiro definiu generosidade (liberalidade) como a média (na sua acepção de ponto óptimo) entre o desperdício e a avareza. Embora Aristóteles tivesse elencado a generosidade como a terceira virtude, logo a seguir à coragem e à temperança, esta devia ser sujeita a regras de condicionalidade. Para ele uma pessoa generosa daria à pessoa certa, a quantia certa na altura certa, isto é, daria com satisfação pessoal e com eficiência.
Esta definição de generosidade distingue-se da concepção Cristã mais centrada no dador, ao pregar que se deve “fazer o bem sem olhar a quem” na expectativa de uma recompensa divina.
Em contraste, os filósofos iluministas vieram repor a enfâse na racionalidade das dádivas. Por exemplo, Benjamin Franklin incluiu a generosidade na sua concepção de frugalidade (não gastes sem ser em benefício de outros ou de ti próprio, i. e. não desperdices nada). Para Adam Smith a generosidade seria um sentimento derivado do amor e definido como simpatia ou compaixão. Já para Locke a generosidade seria um hábito salutar a cultivar nas crianças para limitar a sua tendência natural para a dominação, enquanto para Rosseau essa imposição moral nas crianças seria geradora de hipocrisia.
Numa outra perspectiva, Frank Knight argumentou que a ética e a economia estão inseparavelmente ligadas no estudo do valor. Acrescentou ainda que a repartição do rendimento não é distribuída aos factores de produção mas sim aos seus proprietários, mas que a distribuição da propriedade é o resultado imprevisível da hereditariedade, sorte e trabalho.
Pessoalmente, recuso a menorização da generosidade com base nas concepções Darwinistas sobre a sobrevivência do mais forte mas também a sua redução ao papel de mero complemento às falhas dos governos e dos mercados. Isto é, a generosidade é muito mais do que um simples substituto da inexistência de um seguro universal contra todas as adversidades da vida.
A generosidade constitui também uma importante característica da nossa personalidade, independentemente das nossas motivações e da forma como cada um de nós é generoso. Por exemplo, pessoalmente, embora eu reconheça o direito à mendicidade entendo que a mesma deve ser limitada na forma e nos locais onde pode ser exercida, da mesma forma que o direito à venda porta-a-porta ou telefónica deve ser limitada para não infringir o direito à privacidade de terceiros. Por isso, prefiro canalizar a minha generosidade através de organizações especializadas na ajuda social. Pelo contrário, a minha mulher, uma das pessoas mais generosas que conheço, não resiste a nenhum peditório, incluindo os mais duvidosos, e tem um genuíno prazer em dar aos outros.
Em suma, para que a generosidade seja consistente com o racionalismo das virtudes iluministas apenas terá de ser genuinamente baseada numa troca voluntária e deliberadamente desequilibrada em favor do beneficiário e não se substituir às trocas puramente comerciais.
P.S. Sermos nós próprios a decidir a quem dar e como dar não é essencial para ser generoso mas é desejável. Por isso, para além dos presentes de Natal, não se esqueça de quando preencher a sua declaração de IRS indicar as entidades a quem o Estado deverá dar 0.5% dos impostos que lhe cobrou.
Wednesday, 12 December 2012
About the universe: Science vs. Speculation
I’m reading a fascinating book by Paul Halpern on the Edge of the Universe, where he says that astronomers can now give reasonable approximations to its age (about 13.75 billion years) and its observable size (approximately 93 billion light years in diameter). They also estimate that less than 5% of the observable universe is made of ordinary matter, the rest being dark matter (23%) and dark energy (72%). There is also strong scientific evidence that it began from an incredibly hot and unbelievably dense Big Bang and that it is expanding at a rate faster than previously anticipated.
This is what hard scientific evidence can tell us. Beyond this we can only speculate or join the realm of science fiction. Since I am not a Cosmologist I can only speculate about the many unanswered questions raised by the universe. Let me select three of them to speculate about – how much universe lies beyond the visible universe, how will the current expansion terminate and whether there are more universes beyond ours?
To help with my speculation I shall use an analogy with a child blowing soap bubbles as depicted in the following picture.

To answer the first two questions let us assume that our universe is the bubble that she is still blowing. The question then becomes how will it end? One possibility is that she will stop blowing and instead begin sucking in the air to deflate the bubble. This is the favourite forecast by those astronomers who believe in the so-called Big Crunch.
This possibility raises two correlated questions and answers. When will she decide to reverse the blowing and how many times can she use the same water and soap to inflate and deflate the bubble. Some astronomers who believe in the Big Crunch usually estimate that she will blow for about 100 billion years but do not venture an answer if or how often the process can be repeated.
As an economist I am inclined to accept that such cycles can repeat themselves indefinitely. But I have some difficulty to understand the existence of infinity outside mathematics and as something external to the human mind. So let me return to the other alternatives.
She may either continue blowing or stop blowing. In the latter case she could release the bubble or try to keep it. If she continues blowing, the bubble may release itself or simply bust. Whenever the bubble is released it can fly in space isolated or merge with other bubbles until eventually they implode or vanish from our sight.
It is easy to understand that the outcome is highly unpredictable in the absence of statistical history. Unfortunately, when it comes to forecasting the future expansion path of our universe(s) we do not have the luxury of statistical analysis. So we can only speculate on how large is the share of the observable universe. Is it 99% or just an infinitesimal part of it? This remains an open question.
Turning now to the third question – the possible existence of many universes – the picture seems to suggest that we can have many bubbles (universes) all originating from the same source. But we can equally admit that there more boys and girls blowing soap bubbles. Indeed, why not admit the possibility that there an infinity of universes? This multiverse idea about a collection of universes is gaining ground among many cosmologists but so far it can only be a speculation of the kind any layperson like me can make.
Even if the existence of one or two more universes is proved we are still left with the problem of deciding if their number is finite.
So, until we have tackled satisfactorily the notions of finite and infinity, scientific pronouncements must be separated from speculative hypothesis. That is, just like investors, cosmologists must separate facts from speculations.
Tuesday, 11 December 2012
Listing Virtues and Vices
The pursuit of virtues and the avoidance of vices are important for the progress of humanity. Both sets of rules and personality traits are designed to improve humankind individually and collectively. Two important affiliated questions are how many rules or qualities we need and how to enforce them.
Fortunately, nowadays, the internet facilitates listing the inventory of such rules. For instance, this site lists a total of 650 virtues and 350 vices. Obviously, not everyone will agree with the classification of a given rule or trait as a virtue or a vice and many rules are correlated or are only variants of other rules. For this reason we need taxonomy to group and classify them.
Indeed, the Wikipedia entry for list of virtues is based on 5 categories defined in relation to their purpose, namely: self-control, self-efficacy, regard, respect and kindness. Others choose to select the top 5, 10 or whatever number they feel appropriate. What is undeniable is that such lists or taxonomies reflect both their historical context and their religious or philosophical roots.
In fact these are often outdated and prevail over a classification system based only on an empirical analysis of their contribution to the betterment of humankind. For instance, the Ten Commandments, The Hadiths, The Modes of Sattva and the Ten Perfections followed by Jews, Muslims, Hindus and Buddhists, respectively, have many virtues in common but cannot explain the civilizational differences between their followers.
So, when picking up a list of virtues one must choose on the basis of their universality, longevity, and rationality. On the basis of the first two criteria we must certainly include Aristotle´s list of virtues and using the third criteria one must include lists based on the philosophy of enlightenment.
Aristotle defined a virtue as a balance point between a deficiency and an excess of a trait that lies not in the exact middle, but at a golden mean sometimes closer to one extreme than the other (see list here).
From the enlightenment philosophers we can build multiple lists ranging from the popular list of 13 virtues by Benjamin Franklin to Adam Smith´s analysis of the amiable, respectable and intellectual virtues discussed in his Theory of Moral Sentiments.
Yet, some modern philosophers have associated the virtues of enlightenment with being tantamount to bourgeois virtues (e.g. McCloskey) or have criticized them for failing to include the Aristotle´s concept of mean (e.g. MacIntyre´s book After Virtue).
Following on Francis Wheen's defense of the principles of the Enlightenment against various strands of irrationalism in his book How Mumbo-Jumbo Conquered the World; we believe that it is possible and desirable to merge the ethics of Enlightenment and Aristotle. We will try to do so in future posts on specific virtues and come up with our own list of enlightened virtues.
Wednesday, 5 December 2012
Um tema delicado: A participação das famílias no custo da educação
A confusão criada pelo Primeiro-Ministro com o "disse que não disse" sobre o aumento da contribuição dos estudantes para o financiamento do sistema de ensino, não ajudou nada a que se debata com calma e ponderação o problema do financiamento do ensino.
Interessa por isso relembrar alguns factos:
a) Existem 4 níveis de ensino – infantil, primário, secundário e superior – com diferenças significativas quanto à necessidade ou não de serem financiados a quase 100% pelo Estado;
b) O co-financiamento público, mesmo quando está longe dos 100%, é indispensável para assegurar taxas de frequência ao nível considerado socialmente desejável nas diferentes áreas do saber;
c) É inquestionável que entre nós, tal como na generalidade dos países, o sistema de ensino se divide em pelo menos três níveis – escolas de elite, de qualidade média e de baixa qualidade – pelo que se pode questionar se o co-financiamento estatal deve ser idêntico para estes três subsistemas;
d) A definição de custos de educação pode basear-se numa versão restrita (apenas os custos de leccionação) ou alargada, desde os custos com material escolar, transportes, alimentação e alojamento até à própria perda salarial potencial durante os estudos;
e) A igualdade de oportunidades não pode ser dissociada do mérito individual, por isso deve ser analisada separadamente em relação a cada um dos sistemas;
f) O custo total do ensino também não pode ser dissociado do número de anos exigíveis para cada nível de ensino. Por exemplo, precisamos mesmo do 12º ano e de tantos mestrandos/doutorandos?
Cada um destes aspectos gera discussões muito acaloradas que não podem ser deixadas a demagogos sem qualquer experiência de vida ou académica nem a contabilistas apenas interessados em equilibrar as contas.
Pela minha parte, penso que a maioria das famílias hoje em dia já são suficientemente abonadas para poderem comparticipar mais nas despesas de educação.
Por outro lado, também é possível implementar sistemas de comparticipação diferida através de empréstimos a longo prazo ou impostos diferidos para quando o estudante estiver a retirar os benefícios da sua educação.
Por isso, não me surpreende que certos estudos do Governo Inglês indiquem que o aumento das propinas não terá reduzido a taxa de participação dos estudantes de origens humildes.
No entanto, baseado na minha experiência pessoal de estudante e na minha estadia em Inglaterra questiono-me sobre se tal resultado não ocultará uma verdadeira desigualdade de oportunidades no acesso às boas escolas.
Pessoalmente, sendo de origens humildes, tive a felicidade de ter pais que se sacrificaram para além do imaginável a fim me proporcionar o acesso ao ensino secundário e superior. Porém, talvez o seu esforço tivesse sido inglório, se não vivêssemos numa época onde a qualidade dos Liceus era bastante boa e uniforme a nível nacional, não havia propinas na melhor escola de economia do país e havia residências universitárias a custo quase zero.
Pelo contrário, em Inglaterra tinha uma situação financeira desafogada que me permitiu inscrever a minha filha numa escola privada de grande qualidade. Tendo em conta os seus méritos pessoais, estou certo que isso lhe asseguraria um lugar numa boa (e muito cara) escola secundária o que a colocaria facilmente em Oxford ou Cambridge. Porém, se não tivesse posses para pagar essas escolas privadas duvido que ela viesse a ser elegível para um lugar em Oxbridge. Felizmente, a questão nunca se colocou porque voltámos a Portugal e ela não precisou de apoio financeiro para aceder à Oxbridge Portuguesa (Nova SBE).
Em conclusão, o aumento da comparticipação das famílias no financiamento do ensino não deve ser decidido antes de se explorarem todas as possibilidades de redução de custos no sistema educativo (redução do número de anos lectivos, graus, composição do corpo docente, transportes escolares, etc.) e sem se criarem mecanismos que garantam a igualdade de oportunidades no acesso ao ensino de alta qualidade.
Esta tarefa é demasiado delicada para ser deixada a “Jotas” incompetentes, muitos deles originários de escolas mais ou menos trapaceiras nos graus que atribuem.
Sunday, 25 November 2012
Securitization: A good idea gone bad
Unbundling is usually a good idea. It gives the consumer a choice between price and quality. For instance, if you go to a store to buy apples would you prefer them in a single box at a single price or would you favour separate boxes with different prices for categories I, II and III? If you have an average size budget, can pick them on your own and are one of the first customers in the store you would certainly prefer them bundled because you could pick the top quality and pay the average price. On the contrary, if you were in a low or high budget and arrived later you would prefer them unbundled in three different boxes. The vendor would face the same dilemma when buying from the farmer.
In general, since most buyers cannot be the first to arrive at the shop, the unbundled solution is better for both buyers and sellers. Yet, one must question if this principle is valid in the case of perishable or dangerous products (e.g. risky financial products like sub-prime mortgages or auto loans).
Judging from the recent rebound in securitization it seems that the answer is yes. That is, the buyers (investors) prefer to pick between various categories of risk instead of buying a single security sold by the vendors (banks). However, an eventual resumption to pre-2008 levels might create a number of potential perils.
First, buyers (investors) may be poorly diversified due to a temptation to buy from the low priced fruit boxes (i.e. high yield tranches).
Second, because financial products are more difficult to classify than fruit, buyers (investors) need the opinion of outside experts (rating agencies) which, being procured and paid by the vendors (banks), are prone to taint their ratings.
Third, vendors (banks) can select perishable fruits to sell on outside stalls (sell loans to special purpose vehicles) and save store space (save on capital) that can be used to serve more profitable clients (provide more loans). Yet these extra profits tempt vendors (banks) to aggressively promote the sale of perishable fruits (lower quality loans).
Fourth, to meet this increase in demand vendors (banks) widen their supply network to lower quality farmers (loan originators).
Finally, and most importantly, vendors (banks) give up on buying unbundled fruit (loans) from farmers (loan originators) and the less scrupulous suppliers will begin mixing up rotten fruit (subprime borrowers) in the containers (loan portfolios).
Individually considered each one of these risks may not be enough to offset the benefits of the outside sale of unbundled fruits (securitized issues). However, in aggregate the risks may be compounded to the point of creating systemic risk. The greatest danger is that banks give up their key function of screening creditworthy borrowers to become commission-driven businesses.
So, just as planning regulations limit the portion of walkways that can be taken by outside stalls, banking supervisors should establish limits on how much debt banks can offload through securitization.
Such limits would not constitute market restricting policies. Instead, if designed properly, they would be an important market-perfecting tool for the development of market capitalism in the financial sector.
Monday, 12 November 2012
The stupidity about the climate change debate
No day passes without us hearing about climate change. No problem with that for the British, because for them weather has always been a popular topic to start a conversation. What is annoying about this is that some people are trying to make a political issue about it and cash-in money out of this at the tax-payers cost.
Of course, there is climate change as there has been for millions of years and will continue to be for the million years ahead. There will be recurring spells of extreme heat, cold, rain, drought and so on.
Some of these changes may be influenced by mankind be it through fire, deforestation, CO2 emissions or something else.
Mankind has experienced that and has successfully adapted and survived such extreme conditions and will continue to do so.
So is there anything new about climate change except the mumbo-jumbo of today’s environmentalists; which is not fundamentally different from the Middle Ages prey of the church and witchcraft on the helpless and ignorant before a plague? Absolutely not!
We may wish to believe that we can fine tune the weather to our desires. That might be a possibility in a distant future, but it certainly is not an option now and in the foreseeable future. The best proof is to remind us that if we cannot easily fine tune the economic activity, a man-made process, we cannot expect to fine tune a natural process of which we know much less and over which we have so little control.
So modern sorcerers – sorry, “pseudo-environmentalists” – please give us a break and find something useful to do which is not preying on other people´s fear or ignorance.
Friday, 9 November 2012
Porquê Repensar Portugal?
Recentemente fui solicitado por um jornalista para justificar o título do meu último livro – Repensar Portugal – numa altura onde (felizmente) proliferam muitos livros sobre o futuro de Portugal. Eis a minha resposta:
A principal motivação foi quebrar o círculo fechado em que esse debate se processa. O debate político-económico entre nós lembra-me uma “pescadinha-de-rabo-na-boca” por estar prisioneiro de um processo anquilosante provocado pelas esquerdas e direitas tradicionais. Podemos perceber isso facilmente através de uma analogia futebolística, imaginando que nos últimos 80 anos Portugal participou num campeonato Europeu de desenvolvimento económico. O que é que aconteceu?
Nos primeiros 40 anos tivemos um seleccionador autoritário e “unhas-de-fome” que apenas conseguiu 2.6 pontos anuais de crescimento, o que nos deixou nos últimos lugares do campeonato Europeu, mas recuperou a situação financeira da selecção nacional e deixou-a com dinheiro.
Nos últimos 40 anos tivemos vários seleccionadores dialogantes mas “gastadores” que também só conseguiram 2.6 pontos anuais, tendo o país permanecido nos últimos lugares da tabela Europeia, mas gastaram o património herdado do anterior seleccionador e acumularam dívidas que puseram a selecção nacional à beira da bancarrota.
É evidente que nós podemos discutir até à exaustão os méritos e defeitos de cada um dos seleccionadores. E na verdade é isso que os nossos comentadores fazem ao discutir se deviam ter seleccionado o A ou o B, se o seleccionador devia ser mais ou menos dialogante, se o jogo devia ser mais corrido, etc. etc.
No entanto, tal discussão é inútil porque todos os seleccionadores foram maus. O que interessa é aproveitar o que cada um fez bem e seguir em frente. Mas para seguir em frente precisamos não apenas de melhores seleccionadores mas sobretudo de questionar o posicionamento da equipa em campo. É isso que o nosso livro procura fazer.
Nos últimos 80 anos a estratégia de jogo assentou sempre num 4-4-2, isto é, 40% de estado, 40% de capitalismo de estado e apenas 20% de capitalismo de mercado. O que nós propomos é inverter esta estratégia para um 3-2-5, ou seja, 30% de estado, 20% de capitalismo de estado e de gestão e 50% de capitalismo de mercado.
Como fazer esta mudança radical? O primeiro passo é quebrar o bloqueio mental que adquirimos ao longo de 80 anos, e tal só se consegue se debatermos de forma descomprometida os seis pilares da felicidade humana – democracia representativa, liberalismo constitucional, capitalismo de mercado, trabalho produtivo, espírito científico e virtudes iluministas.
Ilustremos com três exemplos retirados das dezenas que incluímos no livro:
1) Para termos uma maior quota-parte de capitalismo de mercado na nossa economia precisamos de privatizar ou nacionalizar mais? Na verdade precisamos de fazer bem e depressa ambas as coisas;
2) Para sermos mais produtivos precisamos de ter estágios remunerados ou não? Precisamos de ambos consoante a natureza do estágio, pelo que o estado não deverá intrometer-se nessa decisão; e
3) Para melhorar a representatividade democrática do nosso sistema político precisamos de mais ou menos deputados? A resposta depende do regime eleitoral que escolhermos e do tipo de deputados que desejamos eleger.
Em suma o nosso livro visa confrontar o leitor com várias opções. Nuns casos concordará connosco noutros não, mas o importante é que reflicta sobre as mesmas.
Nota: O livro poderá ser adquirido nas livrarias Bertrand ou FNAC, encomendado online através dos sites: Editora Bizâncio, Wook, Livraria Apolo 70 ou adquirido em versão ebook na Amazon.
Wednesday, 7 November 2012
Breve resenha histórica sobre o Estado Social
Em Portugal discute-se muito o Estado Social mas existe um grande desconhecimento sobre o que é o chamado estado social e sobre as suas origens. Em particular, os partidos de esquerda reclamam para si a defesa do Estado Social e acusam a direita de o querer destruir. Na verdade o Estado Social não é coutada de nenhuma força política, mas se alguém quiser reclamar a sua paternidade então a direita tem certamente mais ascendentes do que a esquerda.
Para contribuir para um maior esclarecimento, saliento os seguintes factos históricos:
1) O conceito de Estado Social resultou da aceitação do princípio de que o governo deve ter um papel central na protecção e promoção do bem-estar socioeconómico dos seus cidadãos; pago através de um sistema fiscal redistribuidor da riqueza. Anteriormente essa função era exclusivo da Igreja e das instituições de caridade (entre nós, as Associações Mutualistas e Misericórdias).
2) Na Alemanha, Bismark, um conservador, foi o primeiro líder Europeu a criar um sistema de estado social no sentido moderno do termo em 1840.
3) Na Inglaterra um sistema de protecção na velhice e de refeições gratuitas nas escolas foi introduzido em 1909 pelo governo Liberal de Asquith. Posteriormente, o famoso relatório Beveridge, dirigido por um economista liberal, viria a ser adoptado primeiro pelos Partidos Liberal e Conservador mas foi depois implementado pelo governo Trabalhista (socialista) em 1945. O relatório advogava que o governo devia garantir níveis adequados de rendimento, educação, habitação, emprego e acesso a cuidados de saúde, através de um sistema de seguros nacionais e de um serviço nacional de saúde gratuito.
4) Nos Estados Unidos a oposição dos teóricos evolucionistas, que como Herbert Spencer viam na protecção dos mais fracos o favorecimento da sua reprodução que atrasaria o desenvolvimento social, contribuiu para que o estado social só tivesse sido criado em 1935 pelo Presidente Roosevelt (democrata), no âmbito do chamado New Deal que incluiu a primeira lei sobre segurança social.
5) Em Portugal, após duas tentativas falhadas em 1913 e 1919 de substituir as instituições mutualistas por um sistema governamental, foi Salazar que em 1933 criou o estado social replicando o modelo fascista Italiano. O Estatuto Nacional do Trabalho, bíblia do corporativismo, preconizava um regime de segurança social obrigatório (através das Caixas de Previdência) para os funcionários públicos e trabalhadores do sector privado ao qual se acrescentaria mais tarde para os trabalhadores rurais as Casas do Povo e as Casas dos Pescadores.
Independentemente do caminho percorrido por cada país verificou-se em todo o lado um processo de universalização dos sistemas de segurança social através do alargamento dos regimes de protecção e da percentagem da população abrangida. No entanto, os sistemas de Estado Social são muito diversos. Por exemplo, no âmbito dos países da OCDE é frequente utilizar-se a seguinte tipologia dos sistemas em vigor:
a) O modelo social-democrata (na Holanda e países Escandinavos) assente no princípio do universalismo do sistema estatal;
b) O modelo democrata-cristão (Alemanha, França, Espanha, Portugal e Itália) que aceita o princípio da subsidiariedade mas assenta na predominância do sector estatal;
c) O modelo liberal (Austrália, Canadá, Japão, Suíça e Estados Unidos) que limita o papel do Estado às necessidades básicas e promove o desenvolvimento dos sistemas mutualistas e privados; e
d) Modelos mistos (Irlanda, Nova Zelândia e Reino Unido).
Em resumo, um debate esclarecido sobre o futuro do estado social terá de ter em conta uma avaliação da experiência histórica destes vários modelos e precisa de distinguir de forma clara os regimes contributivos dos não contributivos. Mais ainda, precisa de distinguir claramente o papel do estado como segurador nos vários ramos (vida, pensões, desemprego, e saúde), enquanto prestador de serviços sociais (hospitalares e outros) e enquanto regulador dos diversos regimes sociais.
Monday, 5 November 2012
A Irracionalidade (suícida) do PSD
Os partidos políticos movem-se de acordo com as paixões e interesses dos seus membros e respectivos grupos de interesses. A lógica e o interesse público só por coincidência determinam a sua acção política. Nisto o PSD não é diferente do PS ou de qualquer outro partido político.
No entanto, no momento dramático que o país vive, seria desejável que os Portugueses não ficassem à mercê de uma feliz coincidência e que o PSD usasse um pouco de lógica e racionalidade na sua acção.
Há cerca de dois anos e meio o PSD elegeu um jovem e simpático líder – Passos Coelho – sem pensar duas vezes se ele teria condições para vir a ser Primeiro-ministro. Ora, quis o acaso que devido ao agravamento da crise financeira o poder lhe caísse subitamente no colo. Entretanto o que é que aconteceu?
O novo líder mostrou-se incapaz de estar à altura do cargo e ainda por cima revelou-se estar dependente dos empresários do subsídio (Relvas & companhia). Face a esta situação o que é que seria racional fazer? Substituí-lo por alguém mais competente (por exemplo o Dr. Rui Rio) em nome do interesse nacional e da preservação da estabilidade governativa.
Pelo contrário o que é que o PSD fez? Obrigou o seu parceiro de coligação e os seus deputados a aprovar como cordeirinhos um orçamento do qual discordam e que irá ser desastroso para o país.
Pior ainda, o PSD prepara-se para afastar do mapa político o Dr. Rui Rio, porventura o seu militante mais bem preparado para resolver a crise financeira do país. Como? Prometendo destruir a sua obra de reequilíbrio financeiro na Câmara do Porto, conseguido numa luta permanente contra tudo e contra todos, ao impor como candidato a seu sucessor o Dr. Luis Filipe Menezes precisamente um dos símbolos do despesismo autárquico. Mais, isto acontece numa altura é que o próprio expoente máximo do despesismo (Alberto João Jardim) já é contestado no PSD Madeira.
Entretanto, talvez adormecido pelas sereias que como Mário Soares reclamam um governo de iniciativa presidencial, o Presidente da República (e ex-líder do PSD) continua aparentemente alheado de tudo, à espera que a fruta caia de madura ou que o poder caia na rua.
Por desgraçada ironia do destino na actual situação de afundamento do país, o Partido Socialista, partido que conduziu o país à beira da bancarrota, apenas precisa de esperar pelos próximos actos eleitorais para que o poder lhe caia novamente nas mãos. Agora imagine-se o futuro de um país governado por Galambas, Zorrinhos, etc.
Em suma, o PSD persiste irracionalmente em não ver uma solução óbvia que está ao seu dispor – propor Rui Rio para Primeiro-ministro - com o mandato de fazer no país o que fez na Câmara do Porto. Entretanto, deixa arrastar a situação até ser corrido do poder nas próximas eleições ou ter de ser substituído por um governo de tecnocratas ou por uma coligação de bloco central que o afastará igualmente do poder.
Um partido que sempre foi tão lesto a substituir os seus líderes quando está na oposição precisava agora de aprender a fazê-lo quando está no poder.
Saturday, 3 November 2012
Why the IMF therapy is not working in Portugal
The IMF repeats in Portugal the ostrich policy of not recognizing what is fundamentally wrong with its adjustment approach in the Euro Area. In its 5th review of the Portuguese program it states that “authorities have made good progress in reducing macroeconomic imbalances … But after a strong start, the program has entered a more challenging phase … a large and durable fiscal gap has emerged due to a shift in the composition of output from domestic demand to less-taxed net-exports”.
Despite the initial Portuguese external disequilibrium being milder than the Greek or Irish, I anticipated that the program was likely to fail because it had been undertaken reluctantly, too late, with too little and it was too soft. Moreover, its management was weak, incompetent and erratic partly because the Troika was desperate to have a success story and it had in Portugal a Finance Minister – Victor Gaspar – that was seen as one of their men. So, all tough measures (e.g. reducing the number of municipalities and monopolistic rents) were abandoned or reversed. For instance, fiscal consolidation which was to be implemented by 2/3 of expenditure cuts and 1/3 of revenue measures failed completely with the expenditure hardly slowing down and the revenue collapsing.
By now the IMF had to agree to extend its program for one more year and to grant some waivers, while it is already busy working on another package that will inevitably result on more time and more money. This will only raise the Portuguese external debt to new heights without any visible improvement in its economic growth.
Just as a reminder, note that the Greek debt path under IMF management, which started in May 2010 with a general government debt equivalent to 115% of GDP and was supposed to peak in 2012 at 149%, at the start of the second IMF bailout in June 2012 had already reached 165% and is expected to peak at 171% in 2014. For comparison, in Greece the total net external debt rose from 87 to 107% of GDP between 2009 and 2012 while in Portugal (external debt, excluding FDI and reserves) rose only from 98 to 99% of GDP. However, the portion owed by the government increased from 64 to 95% of GDP, degenerating into a sovereign debt crisis.
In a recent post we called the current IMF (Troika) adjustment program for Portugal a pyrrhic victory because, when compared to previous programs, it had doubled the cost of external adjustment in terms of output loss. We identified as the main culprit a weak foreign trade multiplier. So, the key question is why isn´t the trade multiplier working now as it did in past programs? As we calculated the multiplier effect by assuming a constant income elasticity of demand for imports the explanation must be accounted for by a sluggish international economic growth and or changes in relative prices (terms of trade).
In fact, the growth of the world economy accounts for a small portion of the reduced multiplier effect, since the OECD was growing at 6% during the first two programs but recently it has been growing at only 4.3%. So, the majority (71%) of the blame for the smaller multiplier effect lies in a weak export performance because of lower price elasticities and adverse changes in the terms of trade. Since recent estimates show that the export price elasticity remains low (0.42) and statistically is not significantly different from zero, the core explanation must lie in the terms of trade.
The Portuguese terms of trade did not deteriorate enough to drive a higher level of economic activity because of an irresponsible fiscal policy of indirect tax increases that caused a futile destruction of businesses in the non-tradable goods sector and the failure to confront the powerful lobbies in the energy and transport sectors that hamper the tradable goods sector. This trend in the terms of trade is clearly visible in the following chart.

The persistence of domestic inflationary forces despite an increase of 3.5 percentage points in the unemployment rate which reached 15.5% can only be the result of market rigidities compounded by fiscal mistakes.
The program of fiscal consolidation was not only inefficient, but foolish and poorly sequenced. Instead of targeting the preservation or a small rise in revenue, through the broadening of the tax base and selective competitive tax cuts, combined with substantial cuts in subsidies and other wasteful forms of spending it did the reverse. In terms of sequencing, instead of beginning with spending cuts, followed by a broadening of the income tax base and cuts in corporate taxes it did the reverse. It raised indirect taxes first at the expense of external competitiveness and is now promising a massive increase in income and corporate taxes for 2013 to be followed by spending cuts in 2014, thus perpetuating unnecessarily the current recession for at least another two years.
In conclusion, the program left untouched all the cancers blocking the growth of the Portuguese economy listed in this blog long ago as being: irresponsible recourse to PPP financing, large rent-seeking privatized monopolies, extensive subsidization of energy, environment, technological and other self-serving mafias, too many, too inefficient and too indebted State enterprises for the exclusive benefit of their managers, unions and bankers, a financial sector who suckles on public financing, the uncontrollable spending of the health and social security sectors, the destruction of a professionally independent public service, dysfunctional fiscal and judicial systems and generalized recourse to off-budget operations and creative accounting. Indeed, it made things worse through mismanagement. So, without changing course, Portugal is condemned to more than a decade of slow growth and unbearable indebtedness and sooner or later it will have to default or ask for debt forgiveness for the first time since 1892.
As a Portuguese I am saddened to see my beloved country ravaged by an incompetent government in collusion with useless international organizations at the mercy of an unholy alliance of heartless Teutonic European mandarins, predatory Chinese and Angolan dictators and dubious Latin American business interests. This is the end result of 80 years of state capitalism in Portugal.
Wednesday, 31 October 2012
My K&H (Keynes/Hayek) mix
To the (limited) extent that I am a disciple of past intellectuals I must say that Keynes and Hayek are my favourite thinkers. This may seem odd, since they are the two “prophets” behind the current divide between left and right wing schools of economics. Am I confused or opportunistic in this eclectic position? I hope not, as I will try to show next.
Keynes and Hayek were two leading economists, which rank among other great economists like Adam Smith, Ricardo or Jevons. But they were also mathematicians, philosophers and political activists. If I were to judge them on these four fields I would say that Keynes was a better mathematician and economist while Hayek was a better philosopher and they were equally good in politics. But the reason for me being simultaneous a Keynesian and a Hayekian lies on their views on the role of the state in the economy.
They were bitterly divided on the role of the state in managing the business cycle, with Keynes in favour and Hayek against. But in my view they were both right. Keynes was right to advocate demand management during the peaks and troughs of the business cycle and Hayek was right in advocating no state intervention in the economy during normal times.
So I will follow each one of them depending on the stage in the business cycle. That is, I will be Hayekian or Keynesian as illustrated in the following diagram:

During the coloured periods I would be 100% Keynesian and 50% Hayekian and during the rest of the period I would be 100% Hayekian (I would not be 0% Hayekian during recessions because the economic stimulus must be designed without encroaching collectivist trends in the economy).
And, of course, I may be more or less sanguine in my views. For instance, conservatives may accept Keynesianism only during the pink periods in a trough but call for it during green periods in a peak, while leftists may ask for intervention during green periods in a trough but only advocate it during pink periods in a peak.
I could refine further my analysis by considering other variables (e.g. unemployment) or by replacing the long term average growth rate by other metric to define business cycle troughs and peaks. However, it would not be changing the fact that during most of the time I should be predominantly Hayekian as far as demand management is concerned.
This does not mean that on average I like more Hayek´s economic writings, on the contrary, or that I am inconsistent or opportunistic in my views; even if I fail to recognize in a timely manner that we have entered a business cycle peak or trough.
In conclusion, there is plenty of room to be more or less moderate in the relevance we give the two “prophets”, but we need to understand and follow both.
Tuesday, 30 October 2012
Portugal´s External Adjustment: a Pyrrhic victory
(Post initially published on 30/10/2012. Since the program is now finished we updated in May 2015 the last table with the impact on economic growth and its analysis. The rest of the text and our conclusion remain the same.)
A pyrrhic war is a war won at too high a cost. As Pyrrhus said, in 280 BC: "If we are victorious in one more battle with the Romans, we shall be utterly ruined". Recently, Ireland, Spain and Portugal achieved sharp reductions in their current account deficits as depicted in the table below.
 Let us examine if these results are similar to a pyrrhic victory.
Indeed, the costs in terms of lost production and related increase in unemployment shown in the table below were so high for Greece and Portugal that one must ask whether for these countries the victors have weakened their economies to a point where they were trapped into a permanent state of lower income and productivity.

There are five basic reasons to fear that it might be the case. First, the adjustment was achieved almost exclusively through output and capacity reduction. Second, the massive conversion of private debt into public debt increased the cost of leverage for all and for a long time which crowded out the most dynamic sector of the economy – the SMEs. Third, the recurrent need for never ending tax increases created a persistent trend for appreciation in their foreign terms of trade, when they needed the opposite. Fourth, it created a permanent stimulus for capital flight. And, finally the resulting increase in long term unemployment raised the level of structural unemployment to unbearable levels.
The case of Portugal is especially illustrative because it has duly taken its medicine and achieved the sharpest external correction. We will examine causes one and three above by comparing the current adjustment to that of previous IMF programs in the 1970s and 1980s. The exercise can be done using the financial accounts or through Thirlwall´s balance payments constrained growth accounting framework. I use the later approach to compare the current situation with a similar study I did 20 years ago and which is summarized in the following table with a breakdown of the sources of GDP growth.

The success of the two previous programs can be judged by the reduction in the current account deficit over the first two years and the corresponding cost in terms of output decline. In the first program a reduction of 7.7 percentage points in the current account deficit triggered a slowdown in economic growth only in the first year. The second program achieved a deficit reduction of 10.1 percentage points at a cost of a two-year recession that reduced GDP by 2.1%.
In both programs we measured the role played by the foreign trade multiplier to offset the decline in growth caused by the reduction in capital inflows. In the first program a fall in output due to capital flows of 11.2% was more than offset by a multiplier effect of 19.2%. In the second program a loss of 21.2% caused by a reversal of capital inflows was offset only partially by a 14.5% multiplier effect, but overall in the third year the economy had recovered from the output losses incurred during the 1983-84 recession.
Let us now compare this performance with the current adjustment program for Portugal, as shown in the table below with quarterly values.

During the first year, the pre-Troika PEC adjustment program achieved a reduction in the current account deficit of only 2.8% at a cost of 1.4% in output. The capital effect was responsible for a decline of 3.9% in growth, but was almost offset by a trade multiplier effect of 3.0%.
For the duration of the 3-year IMF adjustment program, the current account deficit was reduced by 8.8 percentage points at a cost of 8.1% in output caused by the program’s effect on capital flows and residual price-volume effects. However, its foreign trade multiplier offset was just 4.8%, which explains why the economic recession has deepened to 5.2% (including the negative impact of terms of a terms of trade improvement brought about an appreciating Euro).
At the end of the program’s three-year period, the adjustment achieved in the current account was similar to that of the previous programs (8.8% against 7.7% and 10.1% in 1978 and 1983, respectively). Yet, this time it took twice as long and the cost in terms of output more than doubled (a 5.2% fall now, against a slowdown of 2.7% in 1978 and a loss of 2.1% in 1983).
In summary:
1) The program achieved its objectives (the current account adjustment and a return to private debt markets); but:
2) It required twice the duration and the output losses of past programs;
3) The banking sector restructuring and fiscal consolidation were negligible. Public debt increased 23.5 percentage points to reach 141.2% of GDP at the end of the program;
4) The social burden was significant, with the unemployment rate rising two percentage points to 14.4%; and
5) There was a minor (0.8%) improvement in productivity because the decline in output was close to the loss of jobs (6%).
For these reasons the Portuguese adjustment must be classified as a pyrrhic victory, which, if repeated, will ruin the country.
A pyrrhic war is a war won at too high a cost. As Pyrrhus said, in 280 BC: "If we are victorious in one more battle with the Romans, we shall be utterly ruined". Recently, Ireland, Spain and Portugal achieved sharp reductions in their current account deficits as depicted in the table below.

Indeed, the costs in terms of lost production and related increase in unemployment shown in the table below were so high for Greece and Portugal that one must ask whether for these countries the victors have weakened their economies to a point where they were trapped into a permanent state of lower income and productivity.

There are five basic reasons to fear that it might be the case. First, the adjustment was achieved almost exclusively through output and capacity reduction. Second, the massive conversion of private debt into public debt increased the cost of leverage for all and for a long time which crowded out the most dynamic sector of the economy – the SMEs. Third, the recurrent need for never ending tax increases created a persistent trend for appreciation in their foreign terms of trade, when they needed the opposite. Fourth, it created a permanent stimulus for capital flight. And, finally the resulting increase in long term unemployment raised the level of structural unemployment to unbearable levels.
The case of Portugal is especially illustrative because it has duly taken its medicine and achieved the sharpest external correction. We will examine causes one and three above by comparing the current adjustment to that of previous IMF programs in the 1970s and 1980s. The exercise can be done using the financial accounts or through Thirlwall´s balance payments constrained growth accounting framework. I use the later approach to compare the current situation with a similar study I did 20 years ago and which is summarized in the following table with a breakdown of the sources of GDP growth.

The success of the two previous programs can be judged by the reduction in the current account deficit over the first two years and the corresponding cost in terms of output decline. In the first program a reduction of 7.7 percentage points in the current account deficit triggered a slowdown in economic growth only in the first year. The second program achieved a deficit reduction of 10.1 percentage points at a cost of a two-year recession that reduced GDP by 2.1%.
In both programs we measured the role played by the foreign trade multiplier to offset the decline in growth caused by the reduction in capital inflows. In the first program a fall in output due to capital flows of 11.2% was more than offset by a multiplier effect of 19.2%. In the second program a loss of 21.2% caused by a reversal of capital inflows was offset only partially by a 14.5% multiplier effect, but overall in the third year the economy had recovered from the output losses incurred during the 1983-84 recession.
Let us now compare this performance with the current adjustment program for Portugal, as shown in the table below with quarterly values.
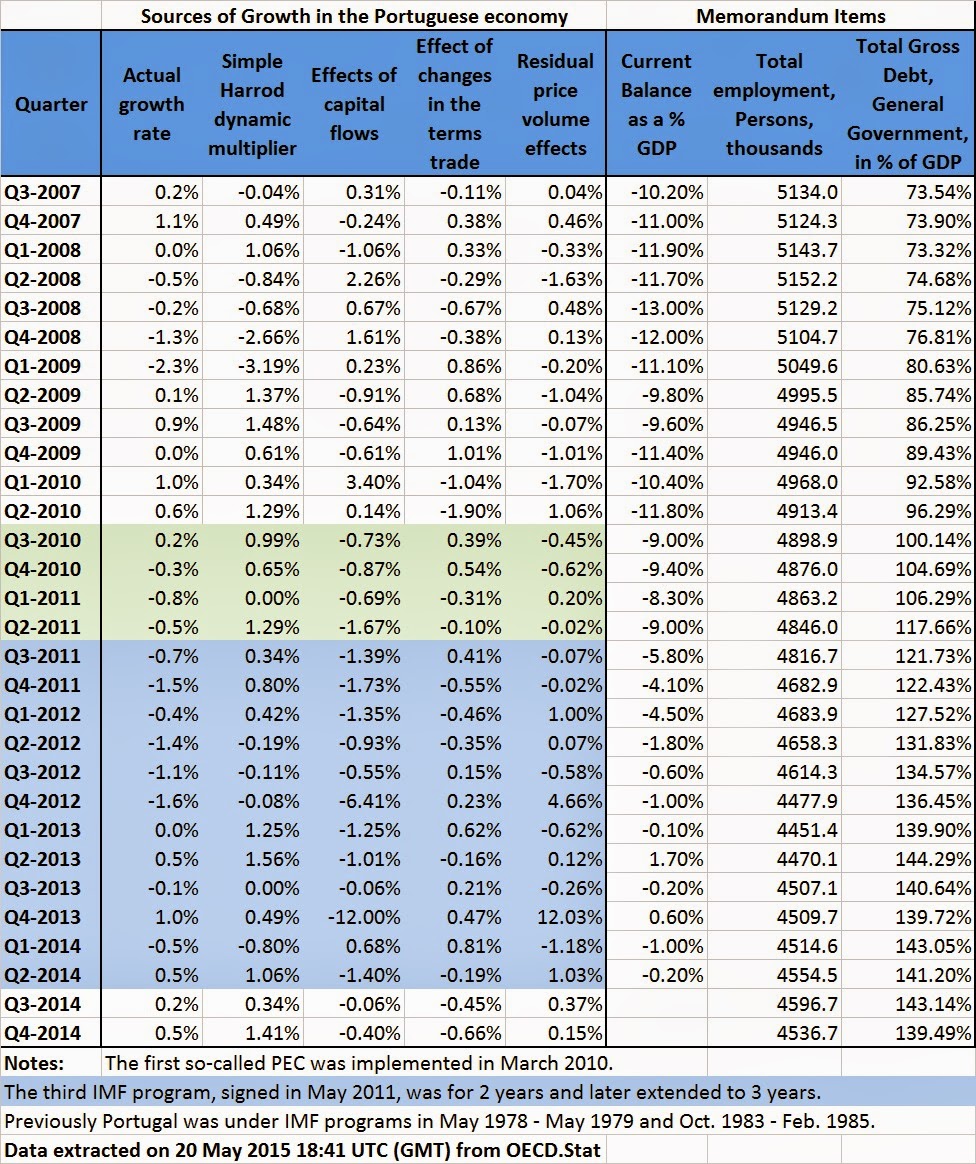
During the first year, the pre-Troika PEC adjustment program achieved a reduction in the current account deficit of only 2.8% at a cost of 1.4% in output. The capital effect was responsible for a decline of 3.9% in growth, but was almost offset by a trade multiplier effect of 3.0%.
For the duration of the 3-year IMF adjustment program, the current account deficit was reduced by 8.8 percentage points at a cost of 8.1% in output caused by the program’s effect on capital flows and residual price-volume effects. However, its foreign trade multiplier offset was just 4.8%, which explains why the economic recession has deepened to 5.2% (including the negative impact of terms of a terms of trade improvement brought about an appreciating Euro).
At the end of the program’s three-year period, the adjustment achieved in the current account was similar to that of the previous programs (8.8% against 7.7% and 10.1% in 1978 and 1983, respectively). Yet, this time it took twice as long and the cost in terms of output more than doubled (a 5.2% fall now, against a slowdown of 2.7% in 1978 and a loss of 2.1% in 1983).
In summary:
1) The program achieved its objectives (the current account adjustment and a return to private debt markets); but:
2) It required twice the duration and the output losses of past programs;
3) The banking sector restructuring and fiscal consolidation were negligible. Public debt increased 23.5 percentage points to reach 141.2% of GDP at the end of the program;
4) The social burden was significant, with the unemployment rate rising two percentage points to 14.4%; and
5) There was a minor (0.8%) improvement in productivity because the decline in output was close to the loss of jobs (6%).
For these reasons the Portuguese adjustment must be classified as a pyrrhic victory, which, if repeated, will ruin the country.
Friday, 21 September 2012
Equívocos Reitorais
O Magnifico Reitor da Universidade de Coimbra (UC) dedicou parte do seu discurso de abertura do ano lectivo para apresentar duas propostas “que reputa de centrais para a compreensão e resolução da crise” – limitar constitucionalmente a divida pública e tributar as transacções financeiras – concluindo: “Taxemos os robots, taxemos o dinheiro, libertemos as pessoas”.
Infelizmente trata-se de propostas baseadas em dois equívocos muito generalizados na opinião pública. Vejamos porquê.
Um limite constitucional à divida pública é inaplicável em termos práticos e injustificável em termos teóricos. É inaplicável porque os países, tal como as empresas, passam ocasionalmente por situações excepcionais (crises, guerras, desastres naturais, etc.) durante as quais têm de usar crédito para além do que seria razoável em termos puramente prudenciais. Por isso, os limites teriam de ser frequentemente alterados ou violados o que não se coaduna com os princípios constitucionais da durabilidade e aplicabilidade universal sem excepções. Tal está amplamente confirmado nos países que introduziram esse tipo de regras e que quase todos os anos são obrigados a revê-las (por exemplo os Estados Unidos).
Na verdade, mesmo optando por um limite flexível ou vago do tipo “excepto em circunstâncias excepcionais as finanças públicas devem estar tendencialmente equilibradas”, esse princípio é injustificável teoricamente.
Sob o ponto de vista teórico e empírico é hoje inquestionável que o crédito é indispensável para o crescimento económico; por permitir aos empreendedores usar as poupanças dos investidores passivos, que de outro modo ficariam inactivas (“debaixo do colchão”) sob a forma de depósitos, notas ou barras de ouro.
Como a divida é o reverso do crédito, é indispensável que a mesma seja contraída por aqueles que têm projectos com melhor retorno. Tais oportunidades tanto podem existir no sector público como no privado. Por exemplo, certamente que a Universidade tem projectos com um retorno superior ao de uma nova discoteca ou fábrica de tijolos em Coimbra.
A identificação dos melhores investimentos não é tarefa fácil, mas os mercados livres e concorrenciais constituem tendencialmente o melhor mecanismo para o fazer. Por isso, se a Universidade estudar formas de tornar os mercados do crédito mais competitivos isso será mais rentável do que estudar falácias já conhecidas por mais enraizadas que elas estejam entre nós.
De facto, mesmo quando certos mercados financeiros transaccionam volumes que nos assustam pelo seu valor (por exemplo nos mercados de câmbios e de swaps sobre taxas de juro) tal, por si só, não justifica a introdução de um grão de areia (imposto) na sua engrenagem para desacelerar o seu crescimento (como o próprio Tobin reconheceu). O mesmo se pode dizer sobre a ideia de taxar a instalação de supercomputadores junto das plataformas de negociação.
Por isso o esforço que alguns governos desesperados para arrecadar receita andam a fazer para relançar a ideia de tributar as transacções financeiras é igualmente inaplicável e injustificável.
É inaplicável porque irá levar à fuga de uma actividade importante para outros mercados como Singapura ou Hong Kong. É injustificável porque a base de tributação de qualquer sistema justo e eficaz deve ser um mix de produção (onde já temos o IVA), rendimento (IRS e IRC), riqueza (IMI) e consumo (IVA, IA, Tabaco, etc.).
A circunstância de muitas vezes as administrações fiscais usarem como base da tributação as transacções é apenas um expediente para facilitar o seu trabalho de cobrança dos impostos. Tal facilitismo cria ineficiências, opacidade e distorções com um custo que muitas vezes excede largamente a poupança nos custos de cobrança. Infelizmente, isso pode ser facilmente comprovado em Portugal no actual sistema anacrónico e ineficiente de tributação do sector energético.
Também neste domínio, a Universidade de Coimbra devia preterir o estudo de impostos de base duvidosa ou de limitações ao uso de tecnologias de informação em favor de projectos mais produtivos. Por exemplo, estudar o impacto das tecnologias de informação na produtividade das organizações (incluindo a UC) e estudar formas de eliminar o labirinto fiscal no sector energético.
Em suma, a Universidade de Coimbra não deve correr atrás de modas falaciosas.
Nota: Com este “post” não pretendemos cometer a deselegância de comentar um discurso comemorativo da abertura solene das aulas e muito menos criticar a juventude, eloquência e dinamismo do nosso Reitor, atributos que muito apreciamos e que estão bem patentes no seu relatório de actividades. Apenas, e só, enquanto Professor de Finanças na UC não podemos deixar de refutar ideias erróneas que ultimamente têm contaminado a opinião pública em Portugal e na Europa.
Wednesday, 19 September 2012
Multiculturalism and Democracy
We define here multiculturalism in a narrow sense to include only major differences based on ethnicity or religion, leaving aside other rivalries created by geography or ideology.
Theoretically, one may expect multiculturalism and democracy to conflict or even to be irreconcilable, because people tend to rally around single issue parties along ethnic or religious lines.
In reality we find democracy in large multicultural countries like India, a country where 20% of the population follows a religion different from Hinduism, where cohabit more than 700 tribes, with 18 official languages and 450 linguistic groups.
In contrast we currently have many smaller multicultural countries like Syria and Iraq being ravaged by civil war. At the same time we have totalitarian multicultural countries like China, also a big country, where less than 50% of the population follow Shenism-Taoism and Buddhism among the Han Chinese and the other 55 official ethnic groups speaking 292 languages. Despite Mandarin being the only national official language in China, other languages like the Cantonese are also official languages at the regional level.
The question then is: why is multiculturalism consistent with democracy, tolerance and diversity in some places but not elsewhere?
One explanation is that democracy was possible where there was an over-riding cultural inheritance; often originating from the leadership of independence movements. India, where Gandhi’s party – the National Congress Party – dominated the political life in the first 25 years of independence, is such an example.
What makes the Indian experience interesting is how such party dominance could be ended in a peaceful way. Indeed, democracy survived despite the emergence of a plethora of small regional and ethnic parties and, at times, being governed by a 14-party coalition.
Many factors might have contributed for such outcome, but among the most important we must certainly include the choice of a federal system of government, the adoption of a unified and independent judicial system and the acceptance of coalition governments instead of a more traditional two-party rotation system.
All those currently pushing to jump towards political union in the European Union must think about these factors.
Sunday, 16 September 2012
QE3 or August 2007 again
Bernanke´s trick seems to be working again. Markets went into a significant rally last week following the FED´s decision to “expand its holdings of long-term securities with open-ended purchases of $40 billion of mortgage debt a month in a third round of quantitative easing”. The stated objective is to foster employment and growth but the real motive might be more mundane – to sustain the current bull market in real estate securities.
Back in August 2007 Bernanke also attempted to stop the impending market crash. It worked for a few months (see the S&P 500 chart below) but the inevitable correction came back with a vengeance, causing the second ever largest market crash in 2008.
Now, like then, there is a very large divergence between the price of financial assets and their underlying real assets. The divergence between a popular real estate ETF (IYR) and the prices of real estate as measured by the Case-Shiller Index is well illustrated in the following chart.

As we alerted in a previous post (markets behaving badly again), since a rally in real estate prices is not foreseeable without going back to high levels of inflation you can imagine the way the correction will go.
Saturday, 15 September 2012
Why the IMF therapy is not working in Ireland
After a remarkable economic success based on market capitalism, Ireland has drifted back into misery since the crisis of 2008 and risks turning into a Southern European type of state capitalism. Back in January 2011 we explained in this blog (see here) why the IMF program for Greece’s external adjustment would not work. Some of the reasons given then apply equally to Ireland (or Spain for that matter).
First, the Troika misdiagnosed the situation as a liquidity problem while in fact Ireland and Greece faced a solvency problem (albeit of a different nature).
Then, they treated the problem of excessive leverage in the wrong way. The two major mistakes in Ireland were the conversion of private debt into public debt and the reliance on internal devaluation to deleverage. It is easy to see why both policies were wrong.
Ireland had a typical situation faced by a family with irresponsible children that took excessive debt to pay for gambling losses at the Casino (or in its case to speculate in real estate). An obvious option to erase gambling debts was to default on the casino loans (in the case of the Irish real estate bubble the British and German banks). They could be charged with allowing bets that the gambler could not pay. One alternative would be to demand a debt restructuring involving partial debt forgiveness and a longer repayment period, so that with the help of family and friends (i. e. grants by national and EU institutions in the case of Irish borrowers) they could repay the remaining debt without damaging the credit of his family. Another alternative would be to ask the casino to accept an IOU without a redemption date (in case of the British and German banks accept money printed by the ECB).
Yet, the casino owners decided instead to force the collection of their loans from the children’s parents (i.e.Irish government). To save its reputation the family promised to honor the debts by putting them in their business balance sheet (the state budget in the case of Ireland). However, the debts were so huge that they would necessarily cripple an otherwise successful business (economy). It is easy to see why.
First, such an increase in leverage would bar the firm from market financing. Second, it would be forced to halt all modernization and maintenance investments. Finally, it would force the family to downsize by selling some of the best assets. Combining these three measures would inevitably lead to a lower competitiveness, declining productivity and a depressed local economy. As expected, in the last four years, investment in Ireland more than halved in real terms, while domestic demand declined by about one third.
However, the recourse to internal devaluation only made things worse. Imagine that the clientele of the parents business was mostly local (i.e. produced non-tradable goods in economists’ parlance). Therefore, cutting the wage of their workers would reduce its sales proportionally and reduce further the firms’ debt capacity.
Moreover, reducing nominal contracts in the labor market without a concomitant reduction in credit markets would inevitably lead to an increase in non-performing loans (which in 2011 indeed rose from 12% to 20%).
It is obvious that the policy of switching the debt burden from the private to the public sector only made things worse in Ireland. What we said about Greece applies equally to Ireland. It has only three options: a) to force a significant hair-cut on its bond-holders, b) to receive a major grant from other EU countries, or c) a mix of both. None of these is a pleasant solution but there is no other way out.
Friday, 14 September 2012
Is the IMF playing ostrich in Ireland?
Since December 2010, Ireland has diligently implemented an adjustment program agreed with the so-called Troika (IMF, ECB and EU). On its 6th review in June 2013, the IMF concluded that: “Ireland’s ownership of the program remains strong and policy implementation has continued to be steadfast despite the considerable challenges. All quantitative targets for the review were met, maintaining the strong performance in earlier reviews. Fiscal, financial, and structural reforms are advancing as envisaged”. Yet, the IMF seems intent on deliberately ignoring its failure (or lying), because it acknowledges in the same report “renewed tensions in the euro area have driven up Irish bond spreads, while growth remains weak and unemployment high”.
Indeed, in terms of both costs and results, the outcome is appalling. Let us look at the results first:

The chart above from the IMF report shows that the borrowing costs are higher than at the start of the program, remain at unsustainable levels and recently have resumed its rising trend. Likewise, the external debt shows no signs of abating, as shown in the next table:

The Irish net external debt position (excluding FDI and Reserves) deteriorated 16.8% (€30 billion) since the start of the program. Moreover, the government takeover of private debts has increased the general government debt from 25% of GDP in 2007 to 108% in 2011 and the IMF forecasts that it will increase to 121% of GDP in 2013.
Finally, let us look at the bank recapitalization. This program was pursued through a staggering increase of Tier I capital to 16%, but it did not solve the banking system solvability and profitability. The IMF table reproduced below shows that equity losses were still 20% in 2011, while the percentage of non-performing loans had increased from 12.1% to 19.5%.

So far for the results!
Unfortunately, the adjustment costs are equally dismal. The following table gives further details:

Suffice to say, Irish production (GNP) is still 11.8% less than it was four years ago and may fall again in 2012. Meanwhile, unemployment has reached 15% and might continue to rise despite a return to massive emigration. For instance, it is estimated that between 1976 and 2011, about 7.5% of native Irish in their twenties emigrated.
With such dismal results obtained at such an appalling cost, one must conclude that the IMF is playing ostrich in Ireland. Indeed, some observers may even wonder whether Ireland will become another Greece. So, it is not too soon to question whether the program is taking too long to work or it is fundamentally flawed.
Wednesday, 12 September 2012
No país do faz de conta
Já não bastava vivermos num país onde governantes como Miguel Relvas, Sócrates e outros ex-jotas fizeram de conta que tinham tirado uma licenciatura. Também agora a Troika, para disfarçar que não sabe o que anda a fazer, faz de conta que o dito “bom aluno” passou na 5ª avaliação. Na verdade, tal como um professor ajuda os alunos fracos dando-lhes mais tempo e uns valores a mais, também a Troika teve de dar ao governo mais dois pontos percentuais e mais um ano para cumprir os objectivos para o défice.
Depois do desastre da Grécia, a Troika precisava desesperadamente de mostrar que a sua terapia baseada numa desvalorização salarial funciona numa zona monetária. Por isso, desde o início que isentou Portugal da maioria dos objectivos quantitativos tradicionais e irá continuar a fingir que o país está a cumprir as metas enquanto a situação da população e da economia se degrada cada vez mais.
Por sua vez o governo fingiu que ia resolver o problema do défice pela via da despesa e não da receita. Lembram-se dos famosos 1/3 de receita e 2/3 de cortes de despesa para reduzir o défice em 7,5 mil milhões de Euros? Pelos vistos a execução orçamental até à data mostra uma quebra acentuada nas receitas e uma redução das despesas insignificante (se excluirmos os cortes nos salários da função pública e nas reformas).
Um exemplo ilustrativo desta política do faz de conta do governo é por demais evidente nos tão falados cortes nas PPPs e nas rendas excessivas dos oligopólios concessionados.
Por exemplo, a dita renegociação das PPPs foi uma montanha que pariu um rato. Segundo a comunicação social o governo terá poupado nesta 1ª fase da renegociação perto de mil milhões de euros (isto é, 1/3 do total previsto). Desconheço se a esse montante foi deduzido o montante das indemnizações a pagar aos concessionários por quebra de contrato. De qualquer forma a poupança é fictícia pois tratou-se apenas de cancelar obras por iniciar ou em curso e da transferência de responsabilidades nas obras de manutenção. Imagine que você tinha contratado fazer um prédio de 10 andares mas como não conseguiu a totalidade do financiamento instruiu o construtor para construir apenas 5 andares. Chamaria a essa redução poupança? Claro que não! Considerava que tinha cancelado, adiado ou reduzido o seu investimento.
Também esta semana o governo anunciou uma vitória dizendo que iria reduzir 140 milhões de euros nas rendas das eólicas para os próximos 8 anos. Trata-se de 17.5 milhões por ano, ou seja, um montante inferior aos cerca de 20 milhões anuais que só a EDP irá poupar com a proposta de redução da TSU, que se destinam a reduzir a divida do estado aos produtores de electricidade resultantes do chamado défice tarifário. Recordo que esta divida, que em 2011 acumulou 47 milhões em juros, resulta na sua maioria de atrasos no pagamento dos subsídios prometidos às produtoras para manterem inactivas as centrais eléctricas com custos de produção mais baixos do que as eólicas.
Para perceber o faz de conta desta poupança o leitor imagine que prometia ao seu filho uma mesada de 3 mil euros para ele poder viver sem trabalhar durante trinta anos mas que só lhe pagava 2 mil euros ficando a dever-lhe os restantes mil. O que é que acontecia se agora lhe dissesse que lhe cortava 100 euros na mesada? Nada! Ele continuava a viver sem trabalhar com os 2 mil euros enquanto você fingia que agora já só lhe devia 900. Ele continuava a fazer de conta que a sua mesada era superior a 2 mil euros e você fazia de conta que tinha menos divida.
A mesma política do faz de conta está a ser seguida em inúmeros sectores. Por exemplo, ao fazer-se de conta que está em curso uma reforma da administração pública substituindo os quadros de dirigentes da função pública por jovens estagiários da “jota” a ganhar chorudos ordenados de 4 e 5 mil euros. Ou, quando se faz de conta estar a cortar no ensino aumentando o número de alunos por turma para 30 e depois se deixam milhares de professores com horário zero mas a receber o respectivo vencimento.
Até quando irá continuar esta irresponsabilidade? Até os credores se cansarem do faz de conta da Troika ou até a situação em Portugal se ter agravado tanto como na Grécia e sermos forçados a deixar o Euro? Esperemos que haja o bom senso de arrepiar caminho a tempo.
Sunday, 9 September 2012
Orçamento 2013: Economicus Ignoramus ou pior a emenda que o soneto?
Os economistas usam frequentemente o chamado Homo Economicus, para descrever um agente económico representativo. Hoje vou escrever sobre os malefícios de uma outra espécie que abunda em muitas instituições internacionais e em particular no Banco Central Europeu – o Economicus Ignoramus.
Esta espécie é maioritariamente constituída por fundamentalistas da escola monetarista e por “novos clássicos” que, ignorantes de tudo o que se aprendeu sobre gestão macroeconómica, continuam a acreditar em sangrar o paciente (isto é, a economia) até à exaustão na expectativa de que a fada mágica da confiança venha relançar a economia. Em particular, acreditam que a baixa sucessiva dos salários nominais trará uma retoma económica em vez do agravamento da recessão.
Vítor Gaspar, o nosso ministro das finanças, enquanto funcionário do BCE era considerado como um elemento moderado dessa espécie de ignoramus. Por isso, foi com surpresa que vimos o Primeiro-ministro Passos Coelho anunciar a medida mais estupida que essa espécie jamais quis experimentar até hoje. Refiro-me à proposta de aumentar marginalmente os impostos sobre o trabalho de 34.75% para 36%, mas com uma redução do salário nominal dos trabalhadores (antes de IRS) em 7.7% que seria parcialmente utilizada para reduzir os custos laborais para as entidades patronais em 4.7%.
Contrariamente à redução dos salários reais por via inflacionista ou do aumento dos horários de trabalho, os cortes nos salários nominais é contraproducente por reduzir desnecessariamente a procura interna agregada tal como foi demonstrado por Keynes há mais de 75 anos (ver por exemplo o capítulo 2 da sua Teoria Geral). Também a reacção pouco entusiasta dos empresários Portugueses, supostamente beneficiados com essa redução, corrobora a teoria Keynesiana.
Uns simples cálculos “de guardanapo” ilustram a irracionalidade desta medida. Vejamos primeiro porque é que os empresários não estão entusiasmados com os 4.7%. Eles sabem por experiência que baixar os salários líquidos vai causar ressentimento entre os seus trabalhadores com duas reacções inevitáveis: um pedido de aumento salarial compensador e ou uma redução do seu empenho no trabalho que reduz a sua produtividade. Eles também antecipam que os trabalhadores dos sectores regulados e dos transportes farão valer as suas reivindicações e que as respectivas empresas oligopolistas farão repercutir o aumento dos custos no preço a cobrar pela energia, crédito e transportes às restantes empresas.
Por isso, basta que estas repercutam a totalidade dos custos de reposição dos salários líquidos dos seus trabalhadores para que as restantes empresas tenham um acréscimo de custos na ordem de 0.7%. Se as restantes empresas perderam mais 2 a 3% por via da reposição de salários e quebra de produtividade então o ganho final será provavelmente inferior a 1%. Será que tal benefício constitui uma vantagem competitiva? Claro que não! As empresas exportadoras são sobretudo vulneráveis a uma valorização do Euro e as que trabalham para o mercado interno serão drasticamente afectadas pela contracção no consumo privado.
Na verdade esta redução no rendimento nominal será a mais desastrosa para a economia portuguesa por agravar o crédito mal parado e reduzir o consumo privado. Como as remunerações dos assalariados representam cerca de 50% do PIB em Portugal, o aumento de 7% da contribuição para a segurança social poderá traduzir-se numa redução do consumo privado em cerca de 1.75% do PIB, à qual podemos acrescentar mais 0.8% de contracção resultante do efeito multiplicador sobre o desemprego causado por essa medida. Deste modo a previsão do Banco de Portugal para um crescimento zero em 2013, deverá ser revista para uma quebra de 1.5%. Isto é, o país continuará em recessão em 2013.
Em suma, a esperteza saloia de querer fazer o triplo e com esta engenharia tributária agradar à Troika introduzindo a sua desejada desvalorização salarial de 7%, enganar o Tribunal Constitucional dissimulando o não cumprimento do princípio da equidade e satisfazer os lobbies contra o aumento dos impostos sobre o capital, irá traduzir-se num efeito negligenciável sobre as contas públicas (senão mesmo negativo), num agravar absurdo das desigualdades, no aumento imparável do crédito mal parado e do desemprego (que poderá aproximar-se dos 20%) e numa quebra significativa do PIB nacional.
Com as perspectivas resultantes desta inépcia (ou perfídia?) do Governo não será de admirar que os nossos credores continuem sem acreditar em Portugal e teremos de concluir que será pior a emenda que o soneto.
Tuesday, 10 July 2012
Ostracizar ou suspender os direitos políticos dos “Jotas”?
Os escândalos das licenciaturas de José Sócrates e Miguel Relvas, e o efeito corruptor e mediocrizador do predomínio na classe política Portuguesa das “Jotas”, representam um perigo para o futuro da democracia em Portugal. Em particular, exacerbam a descrença na possibilidade de o país alguma vez vir a recuperar da profunda crise social e moral em que se encontra atolado.
Será que tal perigo é razão suficiente para declarar um estado de emergência e suspender os direitos políticos dos dirigentes políticos que tenham sido membros das “Jotas”?
Embora em situações de emergência a defesa da democracia possa justificar a suspensão temporária de alguns direitos políticos (nomeadamente o exercício de cargos políticos) tais medidas devem ser verdadeiramente excepcionais.
De facto, esta foi a conclusão a que se chegou há mais de 2400 anos no berço da democracia. Os Atenienses foram os primeiros a introduzir o ostracismo num regime democrático como forma de proteger a própria democracia. Durante cerca de 100 anos os cidadãos de Atenas votavam periodicamente a expulsão da cidade, por um período de 10 anos, daqueles que fossem considerados um perigo para a democracia. Este sistema, introduzido em 506 BC e abandonado em 415 BC, levou a abusos por parte de grupos organizados que procuravam fazer votar a expulsão dos seus rivais políticos.
Hoje em dia usa-se sobretudo a suspensão dos direitos políticos, em especial o da não elegibilidade para certos cargos, mas a decisão passou para o foro de tribunais independentes. As limitações mais comuns abrangem organizações e indivíduos que partilham ideologias extremistas proibidas constitucionalmente, nomeadamente as perfilhadas por grupos neonazis, neocomunistas, racistas e xenófobos.
Porém, o sistema actual também é frequentemente abusado, sobretudo quando tais suspensões são declaradas durante estados de emergência ou por tribunais não independentes. A título de exemplo veja-se o que se passa hoje na Venezuela e na Rússia.
Por isso, excluindo o caso dos grupos terroristas, tais suspensões são sempre de evitar. Aliás, essa foi a solução de bom senso adoptada em Portugal a seguir ao 25 de Abril.
Teremos por isso de nos resignar à mediocridade de um futuro construído por uma classe política de “Jotas”? Não necessariamente.
Por um lado os eleitores podem não votar nos candidatos com credenciais “Jota”, desde que estas sejam devidamente denunciadas pela opinião pública e os eleitores sejam esclarecidos sobre as suas consequências nefastas. Isso obrigaria os partidos políticos a recrutar os seus candidatos entre profissionais qualificados.
Por outro lado, os estudantes universitários podem revoltar-se contra o domínio das respectivas associações académicas por parte das juventudes partidárias. Para tal os seus professores independentes dos partidos devem esclarecê-los sobre as consequências futuras da presença dos “Jotas” no seu seio.
Em suma, a melhor arma da democracia para se defender dos seus inimigos é a própria democracia, exercida através de um debate livre e esclarecido sobre o papel das juventudes partidárias em regimes democráticos.
Subscribe to:
Posts (Atom)

 Posts

